Durasi Baca: 6 menit
Ikhtisar: Pinjaman daring menawarkan akses uang cepat, tetapi risiko utang, kredit macet, dan penagihan perlu diperhatikan.
Nama Penulis: Mutiara Listiani
Mahasiswa Universitas Mulawarman
Balikpapan TV - Hai Ces! Pinjaman daring menawarkan uang dalam hitungan menit, tetapi risiko utang dapat berlangsung berbulan-bulan dan menyentuh kehidupan sehari-hari.
Yang membuat persoalan ini layak dibahas bukan sekadar soal aplikasi pinjaman, melainkan bagaimana akses digital bergerak jauh lebih cepat daripada kemampuan memahami risikonya.
Ketika uang bisa cair sebelum risiko sempat dipikirkan
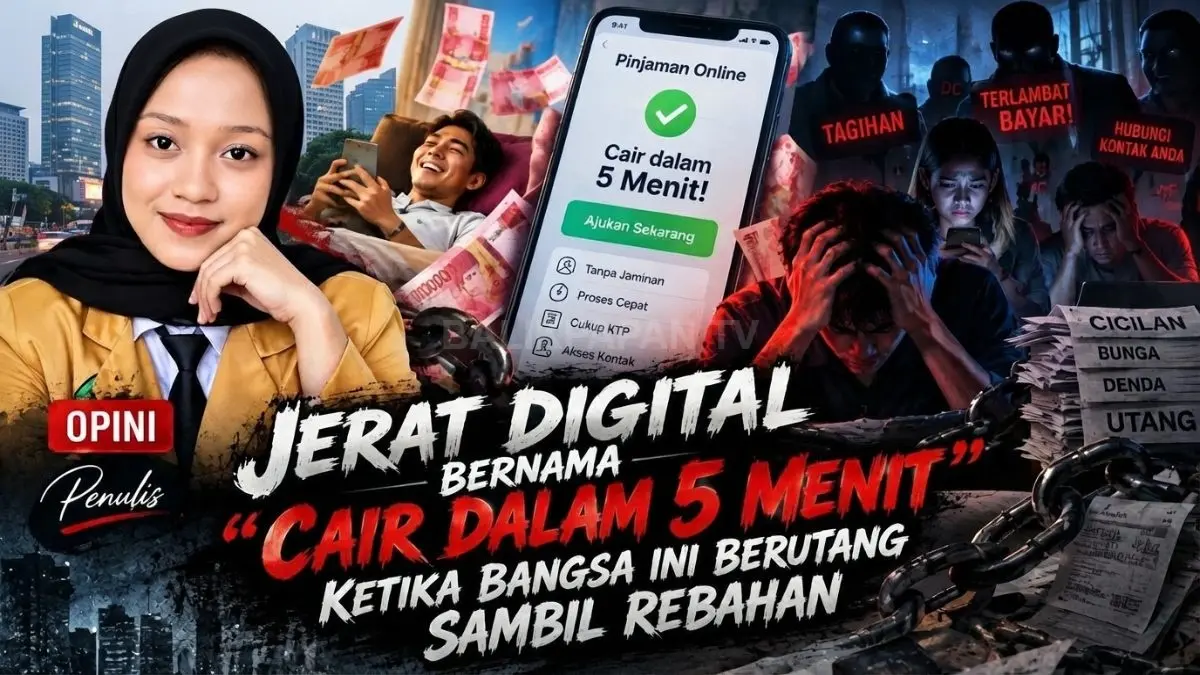
Ada satu janji yang membuat banyak orang rela menyerahkan data pribadi kepada aplikasi yang bahkan belum lama dikenal: cair dalam lima menit.
Tidak perlu jaminan. Tidak perlu antre ke bank. Tidak perlu bertemu petugas untuk menjelaskan kebutuhan dari awal sampai akhir. Cukup swafoto, KTP, izin akses tertentu, lalu uang dapat masuk ke rekening dalam hitungan menit.
Masalahnya, kecepatan pencairan tidak selalu berjalan bersama kemampuan membayar.
Dalam beberapa bulan, pinjaman yang awalnya terasa sebagai jalan keluar dapat berubah menjadi persoalan baru. Cicilan datang secara berkala, kebutuhan lain tetap berjalan, sementara kemampuan keuangan belum tentu ikut bertambah.
Di sinilah pinjaman online menurut saya sudah sulit dilihat sekadar sebagai inovasi layanan keuangan. Fenomena ini sudah menyentuh persoalan sosial.
Pertumbuhan industri terus berjalan, risikonya ikut terlihat
Data Otoritas Jasa Keuangan menunjukkan industri Pinjaman Daring atau Pindar memang bergerak dengan cepat.
Pada September 2025, outstanding pembiayaan Pindar tercatat Rp90,99 triliun atau tumbuh 22,16 persen secara tahunan. Pada periode yang sama, tingkat risiko kredit berdasarkan TWP90 berada pada 2,82 persen, naik dari 2,60 persen pada Agustus 2025.
Angka pertumbuhan itu tentu menunjukkan adanya kebutuhan masyarakat terhadap layanan pembiayaan digital. Namun, bagi saya, angka pertumbuhan tidak cukup dibaca sendirian.
Ada angka lain yang perlu diperhatikan: risiko kredit macet.
TWP90 atau tingkat wanprestasi lebih dari 90 hari menjadi salah satu indikator yang memperlihatkan kualitas pembayaran dalam industri Pindar. Pada Mei 2025, misalnya, TWP90 tercatat 3,19 persen sebelum turun pada bulan-bulan berikutnya.
Karena itu, grafik pertumbuhan pembiayaan dan grafik risiko perlu dibaca dalam satu cerita. Industri boleh tumbuh, tetapi kemampuan masyarakat membayar utangnya juga menjadi bagian penting dari cerita tersebut.
Baca Juga: Saat Uang Kuliah Dipertaruhkan Demi Cuan Instan: Realita Judi Online di Kalangan Mahasiswa
Pinjol ilegal membuat persoalan menjadi makin rumit
Persoalan tidak berhenti pada penyelenggara legal.
Sepanjang 2025, Satgas Pemberantasan Aktivitas Keuangan Ilegal atau Satgas PASTI menemukan dan menghentikan 2.263 entitas pinjaman online ilegal. OJK juga mencatat total entitas keuangan ilegal yang dihentikan atau diblokir mencapai 14.006 entitas hingga akhir November 2025.
Angka tersebut sulit dianggap sebagai persoalan kecil.
Belum selesai masyarakat memahami cara memilih layanan keuangan digital yang benar, sudah muncul lagi tawaran pinjaman melalui situs, aplikasi, atau saluran lain yang berpotensi merugikan.
Satgas PASTI juga mencatat adanya nomor kontak pihak penagih dari pinjaman online ilegal yang diajukan untuk pemblokiran. Pada periode Januari sampai November 2025, jumlahnya mencapai 2.422 nomor.
Di titik ini, persoalan pinjaman online berubah menjadi persoalan perlindungan konsumen.
Teknologi memang membuat akses uang semakin mudah. Namun, teknologi juga membuat modus penawaran, penyalahgunaan data, dan penagihan dapat bergerak cepat.
Masalahnya bukan hanya gagal bayar
Yang membuat saya makin waswas adalah dampaknya terhadap kehidupan sehari-hari.
Ketika cicilan mulai menumpuk, persoalan tidak berhenti pada angka yang tertulis dalam aplikasi. Tekanan dapat masuk ke ruang keluarga, pekerjaan, pendidikan, sampai hubungan sosial.
Kalangan muda, termasuk mahasiswa, juga menjadi kelompok yang rentan ketika kemudahan akses teknologi bertemu dengan kemampuan mengelola keuangan yang belum kuat.
Pada kondisi tertentu, tekanan pembayaran dapat mengganggu konsentrasi dan aktivitas sehari-hari. Jika penagihan dilakukan secara tidak patut, tekanan tersebut dapat terasa semakin berat.
Inilah bagian yang sering hilang ketika pinjaman online hanya dibicarakan melalui angka pertumbuhan industri.
Kita terlalu mudah membahas berapa triliun uang yang tersalurkan, tetapi lupa bertanya bagaimana kehidupan orang yang harus mengembalikannya.
Baca Juga: Menakar Nilai Waktu Antrean VS Harga Subsidi BBM: Ketika Antrean Merampas Waktu Produktif Warga
Negara berada di antara inklusi dan perlindungan konsumen
Di sinilah posisi regulator menjadi rumit.
Pinjaman daring memang dapat membuka akses pembiayaan bagi masyarakat yang sebelumnya sulit mendapatkan layanan keuangan formal. Namun, akses pembiayaan juga membawa risiko ketika kemampuan membayar tidak berjalan seiring dengan kemudahan memperoleh pinjaman.
Saya melihat ada pertanyaan yang layak terus diajukan: inklusi keuangan sebenarnya hendak membawa masyarakat ke mana?
Kalau akses terhadap uang semakin mudah, tetapi kemampuan mengelola utang tidak ikut tumbuh, maka teknologi hanya mempercepat proses yang sebelumnya berlangsung secara konvensional.
OJK sendiri mencatat pengaduan terkait layanan keuangan digital dalam jumlah besar. Pada 2025, persoalan pinjaman ilegal juga masih terlihat dari ribuan entitas yang dihentikan.
Karena itu, ukuran keberhasilan digitalisasi keuangan menurut saya tidak cukup hanya dilihat dari pertumbuhan transaksi dan jumlah pembiayaan.
Kemampuan masyarakat memahami biaya, risiko, kewajiban, dan konsekuensi pinjaman juga perlu menjadi bagian dari ukuran tersebut.
Baca Juga: Mengurai Amarah di Jalanan Bumi Etam: Mengapa Pengendara Kita Semakin Mudah Tersulut
“Cair dalam lima menit” tidak pernah menceritakan lima bulan berikutnya
Ada sesuatu yang menurut saya perlu diubah dari cara kita melihat pinjaman online.
Kecepatan pencairan selalu menjadi daya tarik utama. Lima menit terdengar sangat singkat ketika seseorang sedang membutuhkan uang.
Namun, kewajiban membayar dapat berlangsung berbulan-bulan.
Di situlah letak persoalannya. Keputusan finansial dibuat dalam beberapa menit, sementara konsekuensinya dapat mengikuti kehidupan seseorang dalam waktu yang jauh panjang.
Pinjaman online pada akhirnya menjadi cermin masyarakat yang sedang bergerak cepat menuju kehidupan digital, sementara kemampuan memahami risiko keuangan belum selalu bergerak dengan kecepatan yang sama.
Literasi keuangan tidak cukup menjadi materi seminar atau slogan kampanye. Ia perlu hadir ketika seseorang hendak menekan tombol ajukan pinjaman.
Sebab, ketika uang sudah masuk rekening, keputusan belum selesai. Justru kewajiban baru saja dimulai.
Poin Penting
- Outstanding Pindar September 2025 mencapai Rp90,99 triliun.
- Pertumbuhan pembiayaan Pindar September 2025 mencapai 22,16 persen secara tahunan.
- TWP90 Pindar September 2025 berada pada 2,82 persen.
- Pada Mei 2025, TWP90 sempat berada pada 3,19 persen.
- Satgas PASTI menghentikan 2.263 entitas pinjaman online ilegal sepanjang 2025.
- Persoalan pinjaman online bukan hanya soal akses uang, tetapi juga risiko pembayaran, perlindungan data, dan penagihan.
Insight Redaksi
Menurut redaksi, masalah pinjaman daring bukan hanya soal akses uang, melainkan kemampuan membaca konsekuensi. Pertumbuhan industri perlu dibaca bersama risiko kredit, pengaduan, dan maraknya entitas ilegal. Di Balikpapan, budaya digital mesti berjalan bersama literasi finansial. Uang cepat menarik, risikonya jangan dihitung belakangan. Literasi tumbuh bersama akses agar teknologi tidak berubah menjadi tekanan.
Kalau handak ambil pinjaman, hitung dulu cicilan dan kebutuhan; jangan sampai kebutuhan hari ini jadi beban panjang.
Bagikan tulisan ini ke bubuhan ikam yang sedang mempertimbangkan pinjaman daring, supaya keputusan finansial tidak dibuat cuma karena sedang kepepet.
Jangan cuma lihat uang cairnya, lihat juga tagihan yang datang sesudahnya. Balikpapan Tv teman update setia, bukan sekadar info biasa!
FAQ
1. Apa yang dimaksud TWP90?
TWP90 adalah indikator tingkat risiko kredit pada pinjaman daring yang berkaitan dengan pinjaman yang mengalami wanprestasi atau keterlambatan pembayaran lebih dari 90 hari.
2. Apakah semua pinjaman online ilegal?
Tidak. Ada penyelenggara Pindar yang berada dalam pengawasan OJK, sementara ada pula layanan pinjaman ilegal yang dihentikan atau diblokir oleh Satgas PASTI.
3. Mengapa pinjaman online terasa mudah diakses?
Karena proses pengajuan dilakukan melalui teknologi digital sehingga sejumlah tahapan pembiayaan dapat dilakukan secara daring tanpa proses tatap muka seperti layanan konvensional.
Daftar Pustaka: Otoritas Jasa Keuangan (OJK), data industri Pinjaman Daring September 2025 dan laporan pemberantasan aktivitas keuangan ilegal 2025.

Editor : Arya Kusuma