Durasi Baca: 7 menit
Ikhtisar: OJK mengawasi integrasi konglomerasi keuangan karena transaksi intra-grup, risiko rambatan, dan konsentrasi dapat memperbesar dampak.
Balikpapan TV - Hai Ces! Semakin banyak entitas jasa keuangan berada dalam satu grup, semakin besar pula ruang untuk membangun sinergi bisnis. Namun, integrasi tersebut juga membuat hubungan antarentitas menjadi lebih erat sehingga gangguan pada satu bagian berpotensi memengaruhi bagian lainnya.
Kondisi inilah yang menjadi perhatian Otoritas Jasa Keuangan (OJK) ketika perbankan memperkuat Konglomerasi Keuangan (KK).
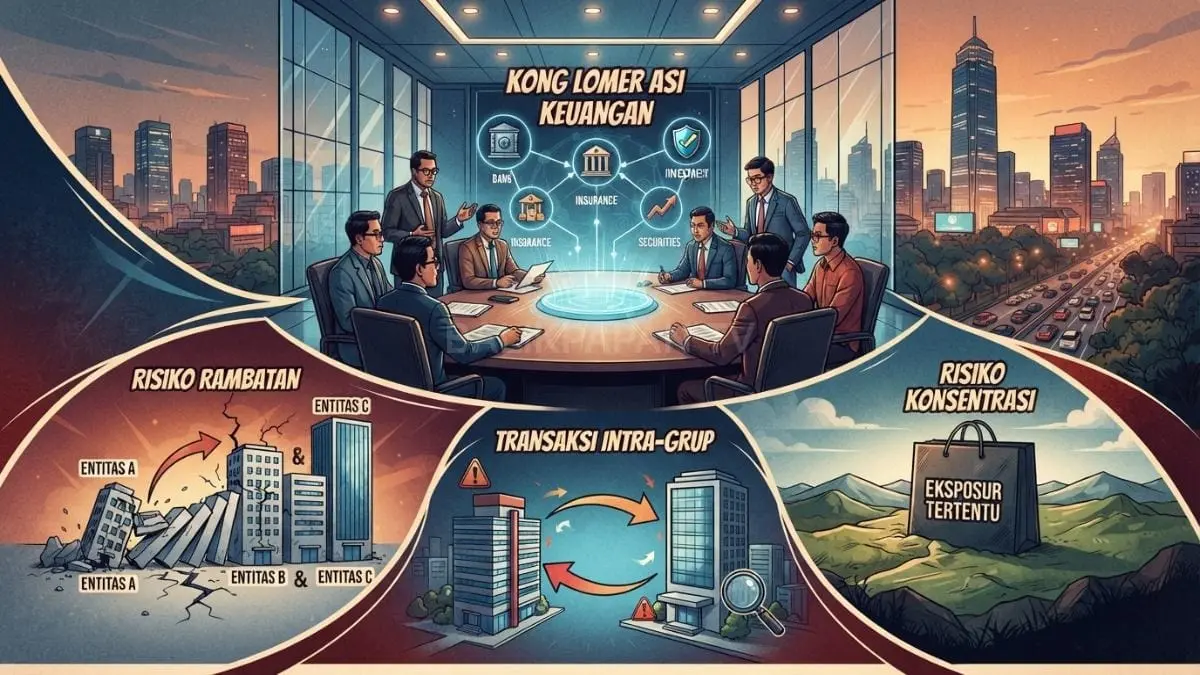
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan regulator mewaspadai tiga risiko utama, yakni transaksi intra-grup, risiko rambatan, dan risiko konsentrasi.
Mengapa integrasi konglomerasi perlu diawasi?
Dalam sebuah konglomerasi keuangan, sejumlah entitas jasa keuangan berada dalam satu kelompok usaha dan dapat membangun hubungan bisnis yang saling terhubung.
Integrasi tersebut bisa memberikan manfaat karena anggota grup dapat mengoptimalkan ekosistem yang sudah dimiliki. Namun, keterhubungan yang semakin kuat juga membutuhkan tata kelola dan manajemen risiko yang memadai.
Dian menyebut risiko transaksi intra-grup menjadi salah satu perhatian OJK. Transaksi ini berkaitan dengan hubungan bisnis antarentitas yang masih berada dalam satu kelompok konglomerasi.
Risiko berikutnya adalah contagion risk atau risiko rambatan. Secara sederhana, persoalannya bukan hanya mengenai satu perusahaan, tetapi bagaimana masalah pada satu entitas dapat berdampak terhadap anggota grup lainnya.
Ada pula risiko konsentrasi, yakni potensi meningkatnya ketergantungan pada eksposur atau aktivitas tertentu. Ketiga risiko tersebut menjadi semakin penting ketika integrasi antaranggota konglomerasi semakin dalam.
Baca Juga: Rupiah Tertekan ke Rp17.694, Pasar Menunggu Keputusan The Fed
Regulasi menjadi salah satu pagar pengaman
OJK tidak hanya mengandalkan pengawasan setelah risiko muncul. Regulator juga telah menerbitkan sejumlah ketentuan yang mengatur aktivitas konglomerasi keuangan.
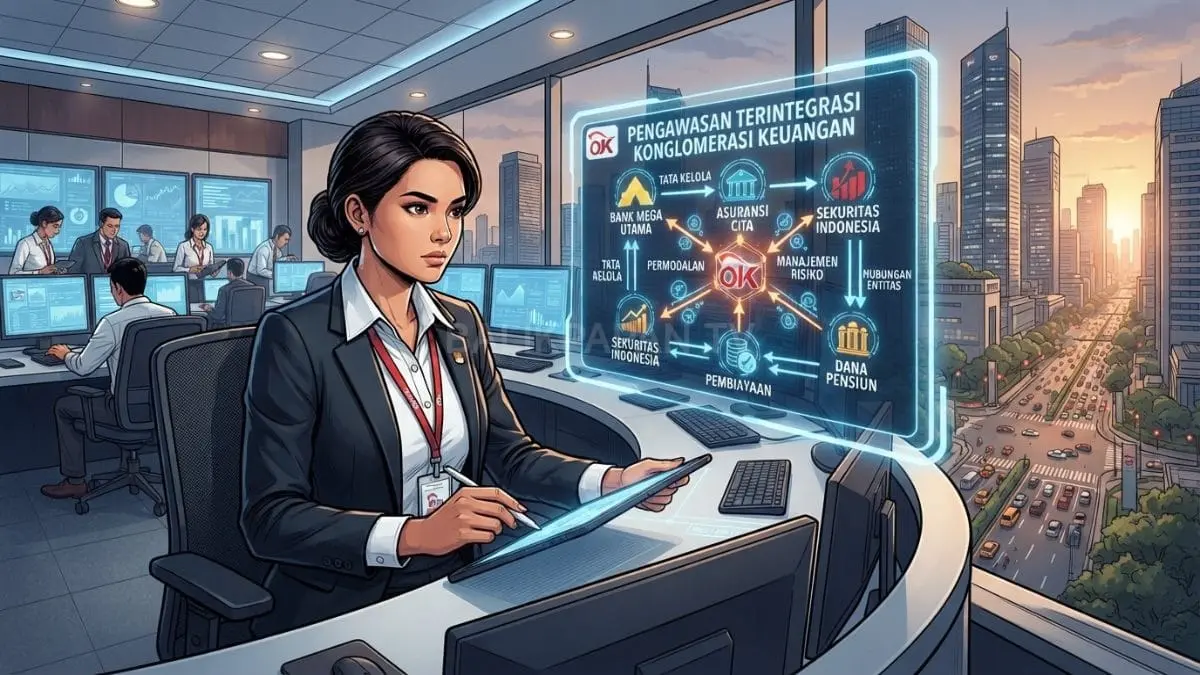
Aturan tersebut mencakup aspek kelembagaan dan perizinan, tata kelola terintegrasi, manajemen risiko terintegrasi, hingga permodalan terintegrasi.
Dengan pendekatan tersebut, pengelolaan risiko tidak hanya dilihat dari kondisi satu entitas secara terpisah. Hubungan dan potensi dampak antaranggota konglomerasi juga menjadi bagian dari perhatian pengawasan.
OJK juga memiliki satuan kerja yang menjalankan fungsi pengawasan terhadap konglomerasi keuangan. Pengawasan dan pemeriksaan dilakukan untuk memastikan risiko yang muncul dari keterhubungan antarentitas tetap dapat dikelola.
Bagi nasabah, pengawasan ini penting karena layanan keuangan yang mereka gunakan dapat berada dalam ekosistem grup yang lebih luas.
Konglomerasi tetap punya ruang untuk memperluas bisnis
Di balik risiko tersebut, integrasi konglomerasi juga mempunyai sisi bisnis yang dinilai dapat mendukung ekspansi perbankan.
Menurut Dian, bank dapat memanfaatkan ekosistem yang sudah dimiliki masing-masing grup sekaligus mengembangkan potensi bisnis baru.
“Upaya perbankan untuk memperkuat Konglomerasi Keuangan merupakan salah satu strategi bisnis bagi perbankan untuk mengoptimalkan sinergi antaranggota KK dalam rangka memberdayakan ekosistem yang telah ada dan berkolaborasi mengelola potensi bisnis lainnya secara efektif,” ujar Dian.
Artinya, konglomerasi tidak semata-mata dipandang sebagai persoalan pengawasan. Integrasi juga dapat menjadi strategi perusahaan untuk memperluas jangkauan layanan dan mengembangkan sumber pertumbuhan baru.
Dari sinergi bisnis menuju layanan yang lebih lengkap
Ekosistem yang semakin beragam dapat memperluas kemampuan grup dalam mendukung kebutuhan pendanaan segmen korporasi.
Pada saat yang sama, perusahaan dalam satu konglomerasi dapat menyediakan layanan keuangan yang lebih lengkap kepada nasabah.
Dian menilai kondisi tersebut berpotensi mendorong persaingan yang lebih sehat di industri keuangan. Salah satu jalurnya adalah inovasi produk dan jasa untuk memenuhi kebutuhan nasabah korporasi.
Namun, manfaat tersebut berjalan beriringan dengan kebutuhan menjaga tata kelola. Semakin erat hubungan antarentitas, semakin penting pula pengelolaan risiko dilakukan secara terintegrasi.
Dengan kata lain, ekspansi dan integrasi bisnis tidak berdiri sendiri. Keduanya perlu berjalan bersama dengan pengendalian risiko agar sinergi tidak berubah menjadi sumber kerentanan baru.
Apa arti risiko ini bagi masyarakat dan pelaku usaha?
Bagi masyarakat dan pelaku usaha, isu konglomerasi keuangan mungkin terdengar jauh dari aktivitas sehari-hari. Padahal, kelompok usaha yang semakin terintegrasi dapat menyediakan lebih banyak pilihan layanan keuangan.
Nasabah korporasi, misalnya, berpotensi memperoleh layanan pendanaan dan jasa keuangan yang lebih beragam dalam ekosistem yang sama.
Di sisi lain, keterhubungan tersebut membuat kualitas tata kelola menjadi semakin penting. Risiko yang muncul dalam satu bagian grup perlu dikelola agar tidak berkembang menjadi persoalan yang lebih luas.
Karena itu, perhatian OJK berada pada keseimbangan antara peluang ekspansi dan pengendalian risiko.
Poin Penting
- OJK mewaspadai risiko transaksi intra-grup, risiko rambatan, dan risiko konsentrasi.
- Integrasi konglomerasi membutuhkan tata kelola serta manajemen risiko yang memadai.
- OJK mengatur kelembagaan, perizinan, tata kelola, manajemen risiko, dan permodalan terintegrasi.
- Konglomerasi dapat membantu bank mengoptimalkan ekosistem dan mengembangkan bisnis baru.
- Integrasi juga berpotensi memperluas layanan pendanaan serta jasa keuangan bagi nasabah korporasi.
- OJK menilai inovasi produk dan jasa dapat mendukung persaingan yang lebih sehat.
Insight Redaksi
Integrasi memang bisa bikin bisnis makin lincah, tetapi keterhubungan juga memperbesar kebutuhan pengawasan. Kuncinya bukan sekadar grup makin besar, melainkan risiko tetap terkendali. Bagi industri keuangan, sinergi tanpa tata kelola bisa jadi bumerang. Jadi, yang perlu dilihat bukan cuma ekspansinya, tapi juga seberapa kuat pagar risikonya.
Kalau melihat layanan keuangan dalam satu grup, nasabah sebaiknya tetap memahami produk, risiko, biaya, dan hubungan antarentitas sebelum memilih layanan.
Kalau informasi ini terasa berguna, bagikan ke keluarga, teman, atau rekan usaha supaya makin banyak yang paham cara kerja konglomerasi keuangan.
Yuk terus pantau perkembangan ekonomi dan keuangan bersama Balikpapan TV, teman update setia, bukan sekadar info biasa!
FAQ
1.Apa yang dimaksud konglomerasi keuangan?
Konglomerasi keuangan merupakan kelompok usaha yang mengintegrasikan sejumlah entitas jasa keuangan dalam satu grup.
2.Apa risiko utama yang diawasi OJK?
OJK menyebut tiga risiko utama, yaitu transaksi intra-grup, risiko rambatan atau contagion risk, dan risiko konsentrasi.
3.Mengapa transaksi intra-grup menjadi perhatian?
Karena hubungan bisnis antarentitas dalam satu grup semakin erat sehingga membutuhkan tata kelola dan manajemen risiko yang memadai.
4.Apakah konglomerasi keuangan hanya menimbulkan risiko?
Tidak. OJK juga melihat konglomerasi sebagai strategi untuk mengoptimalkan ekosistem, memperluas bisnis, dan mengembangkan layanan keuangan.
5.Apa manfaatnya bagi nasabah korporasi?
Ekosistem yang lebih beragam dapat memperluas kemampuan grup menyediakan pendanaan dan layanan keuangan yang lebih lengkap.
6.Bagaimana OJK memitigasi risikonya?
OJK menerbitkan ketentuan mengenai kelembagaan, perizinan, tata kelola, manajemen risiko, serta permodalan terintegrasi, sekaligus melakukan pengawasan dan pemeriksaan.

Editor : Arya Kusuma